Domain messrohr.de kaufen?
Wir ziehen mit dem Projekt
messrohr.de um.
Sind Sie am Kauf der Domain
messrohr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messrohr.de kaufen?
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **

Ähnliche Suchbegriffe für Abschreibungen Einnahmen
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
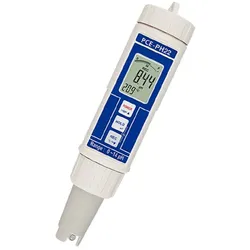
PCE pH-Meter Messung von pH-Wert und Temperatur PCE-PH 22PH- Tester PCE-PH 22 Testgerät zur gleichzeitigen Messung von pH-Wert und Temperatur Der wasserdichte pH-Tester dient der schnellen und genauen Erfassung von pH-Wert und Temperatur. Durch die praktische Doppelanzeige sind beide Werte gleichzeitig am pH128,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
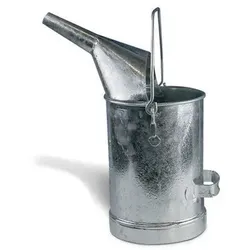
Messeimer aus Stahlblech, verzinkt, mit innenliegender Skala, 5 Liter Volumen> sicherer und bequemer Transport von Flüssigkeiten stabile Ausführung mit langer Lebensdauer praktische Tragegriffe hergestellt aus korrosionsgeschütztem Weißblech oder verzinktem Stahl mit trichterförmigem Ausguss, Halte- und Tragegriff sowie innenliegender Skala aus Messingband53,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
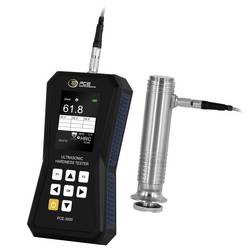
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 360° Messung in HV, HRC, HB, HRB UCI-Kalibrierung ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung von Metallen, Werkstücken, Bauteilen und Schweißnähten in der Produktion, im Labor und bei der Wareneingangskontrolle.3563,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **

Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
PCE pH-Meter Messung von pH-Wert und Temperatur PCE-PH 22PH- Tester PCE-PH 22 Testgerät zur gleichzeitigen Messung von pH-Wert und Temperatur Der wasserdichte pH-Tester dient der schnellen und genauen Erfassung von pH-Wert und Temperatur. Durch die praktische Doppelanzeige sind beide Werte gleichzeitig am pH128,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
-
Messeimer aus Stahlblech, verzinkt, mit innenliegender Skala, 5 Liter Volumen> sicherer und bequemer Transport von Flüssigkeiten stabile Ausführung mit langer Lebensdauer praktische Tragegriffe hergestellt aus korrosionsgeschütztem Weißblech oder verzinktem Stahl mit trichterförmigem Ausguss, Halte- und Tragegriff sowie innenliegender Skala aus Messingband53,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 360° Messung in HV, HRC, HB, HRB UCI-Kalibrierung ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung von Metallen, Werkstücken, Bauteilen und Schweißnähten in der Produktion, im Labor und bei der Wareneingangskontrolle.3563,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KS Tools Messrohr (152.2058)Das Produkt KS Tools Messrohr mit der EAN 04042146628300 ist aktuell zum Preis von 18.99 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:KS Tools Einleitung KS Tools Messrohr (152.2058)18,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.